- نوشته شده توسط:
بازار آریا
-
پنجشنبه ۷ آبان ۱۴۰۵
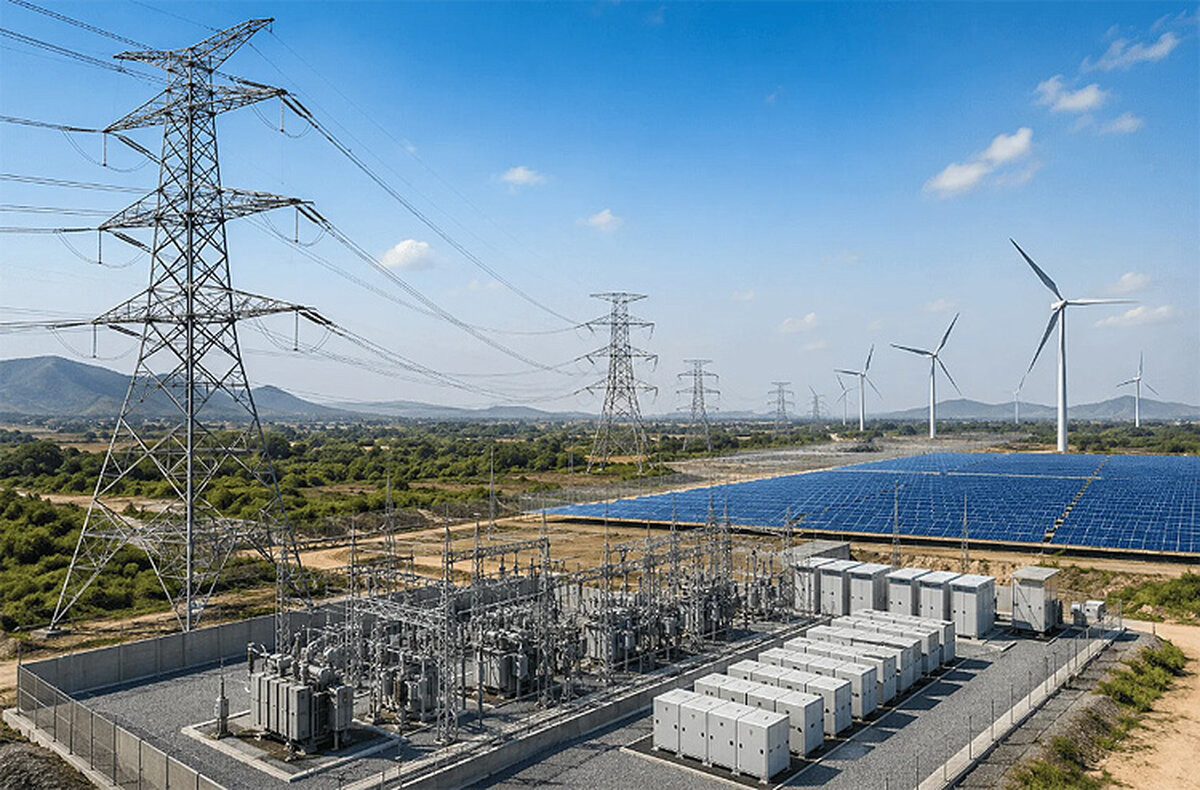
بازار آریا - دنیای اقتصاد: برای نخستین بار در پنج سال گذشته، انتظار میرود ظرفیت جدید انرژیهای پاک که در سال ۲۰۲۶ به شبکه برق جهان افزوده میشود، کاهش یابد. فرانچسکو لا کامرا، مدیرکل آژانس بینالمللی انرژیهای تجدیدپذیر (IRENA)، این موضوع را در حاشیه هفته بینالمللی انرژی سنگاپور به رویترز گفت. اما معنای این هشدار را باید دقیق فهمید، صحبت از کاهش ظرفیت نصبشده موجود نیست، بلکه از کندشدن رشد آن است. ظرفیت انرژی پاک همچنان افزایش مییابد، اما شتابی که طی پنج سال گذشته تقویت شده بود، ظاهرا در حال فروکشکردن است. مساله، کمبود پنل خورشیدی یا توربین بادی نیست؛ مشکل این است که زیرساخت انتقال و توزیع برق، توان جذب و رساندن تمام انرژی تولیدشده را ندارد. به بیان دیگر، جهان در ساخت نیروگاههای پاک جلو رفته، اما در توسعه شبکهای که باید برق آنها را به مصرفکننده برساند، عقب مانده است.
بازار آریا - دنیای اقتصاد: برای نخستین بار در پنج سال گذشته، انتظار میرود ظرفیت جدید انرژیهای پاک که در سال ۲۰۲۶ به شبکه برق جهان افزوده میشود، کاهش یابد. فرانچسکو لا کامرا، مدیرکل آژانس بینالمللی انرژیهای تجدیدپذیر (IRENA)، این موضوع را در حاشیه هفته بینالمللی انرژی سنگاپور به رویترز گفت. اما معنای این هشدار را باید دقیق فهمید، صحبت از کاهش ظرفیت نصبشده موجود نیست، بلکه از کندشدن رشد آن است. ظرفیت انرژی پاک همچنان افزایش مییابد، اما شتابی که طی پنج سال گذشته تقویت شده بود، ظاهرا در حال فروکشکردن است. مساله، کمبود پنل خورشیدی یا توربین بادی نیست؛ مشکل این است که زیرساخت انتقال و توزیع برق، توان جذب و رساندن تمام انرژی تولیدشده را ندارد. به بیان دیگر، جهان در ساخت نیروگاههای پاک جلو رفته، اما در توسعه شبکهای که باید برق آنها را به مصرفکننده برساند، عقب مانده است.
رکوردی که به ترمز رسید
تا پایان سال ۲۰۲۵، روند توسعه انرژیهای تجدیدپذیر تصویری عمدتا امیدوارکننده داشت. رشد ظرفیت خورشیدی و بادی از سال ۲۰۲۱، در پی اختلالهای ناشی از همهگیری کرونا در زنجیرههای تامین، هر سال شتاب بیشتری گرفت. در سال ۲۰۲۵، ظرفیت نصبشده انرژیهای تجدیدپذیر با احتساب برقآبی، رکوردی معادل ۶۹۲ گیگاوات افزایش یافت و با رشد ۱۵.۵ درصدی به ۵۱۴۹ گیگاوات رسید؛ ظرفیتی معادل حدود نیمی از کل ظرفیت تولید برق جهان. این آمار را باید از دو زاویه دید. از یک سو، رسیدن سهم انرژیهای تجدیدپذیر از ظرفیت تولید برق جهان به حدود ۵۰ درصد، دستاوردی تاریخی است. از سوی دیگر، ظرفیت نصبشده لزوما به معنای برق تولیدشده، منتقلشده یا مصرفشده نیست. نیروگاهی که ساخته شده اما به دلیل محدودیت شبکه نمیتواند برق خود را به بازار عرضه کند، در آمار ظرفیت ثبت میشود؛ حتی اگر بخشی از توان بالقوه آن بلااستفاده بماند. همین فاصله میان ظرفیت روی کاغذ و برق قابلاستفاده، یکی از مهمترین پرسشها درباره مرحله بعدی گذار انرژی است: آیا جهان میتواند زیرساختهای لازم را با همان سرعتی توسعه دهد که نیروگاههای جدید میسازد؟
انرژی تولیدشدهای که به مصرف نرسید
لا کامرا علت اصلی کندشدن رشد را ناهمخوانی میان توسعه ظرفیت تولید برق و گسترش شبکههای انتقال و توزیع دانست. چین نمونه برجسته این مشکل است؛ کشوری که در توسعه انرژیهای تجدیدپذیر پیشتاز است، اما با محدودیتهایی در انتقال برق تولیدشده نیز روبهروست. بر اساس ارقام مطرحشده در گزارش، در نیمه نخست سال ۲۰۲۶، حجم برق پاکی که در چین به دلیل محدودیت شبکه امکان استفاده از آن فراهم نشد، با میزان مصرف سالانه برق مکزیک قابلمقایسه بود. این پدیده در اصطلاح فنی کاهش تحمیلی تولید (Curtailment) نام دارد: زمانی که شبکه توان جذب تمام برق تولیدی را ندارد و اپراتور ناچار میشود تولید نیروگاههای خورشیدی یا بادی را کاهش دهد، حتی اگر امکان تولید برق وجود داشته باشد. معنای اقتصادی این وضعیت روشن است: بخشی از ظرفیت تولیدشده نمیتواند درآمد مورد انتظار را ایجاد کند، درحالیکه هزینه ساخت و تامین مالی پروژه همچنان پابرجاست. برای سرمایهگذار، مساله دیگر فقط هزینه ساخت نیروگاه یا قیمت تجهیزات نیست؛ دسترسی به شبکه و امکان فروش برق نیز به عاملی تعیینکننده در بازده سرمایهگذاری تبدیل میشود. بااینحال، نباید از این داده نتیجه گرفت که محدودیت شبکه بهتنهایی علت کندشدن رشد ظرفیت در چین است. این عامل میتواند یکی از موانع توسعه باشد، اما برای تعیین سهم آن در روند سرمایهگذاری، به دادههای دقیقتر درباره پروژهها، اتصال به شبکه و تصمیمهای سرمایهگذاران نیاز است.
مسالهای فراتر از چین
چین تنها کشوری نیست که با این چالش روبهروست. استرالیا و ژاپن نیز در برخی مناطق با محدودیتهایی در جذب برق تجدیدپذیر مواجهاند. وجه مشترک این کشورها، فاصله میان سرعت ساخت نیروگاههای جدید و زمانبر بودن توسعه زیرساختهای مکمل است. ساخت یک مزرعه خورشیدی یا بادی ممکن است در زمانی نسبتا کوتاه انجام شود؛ اما احداث خطوط انتقال، توسعه پستهای برق، ارتقای شبکه توزیع و ایجاد ظرفیت ذخیرهسازی، به سرمایهگذاری، برنامهریزی و زمان بیشتری نیاز دارد. اگر این دو مسیر هماهنگ پیش نروند، افزایش ظرفیت تولید لزوما به افزایش متناسب برق قابلاستفاده منجر نخواهد شد. لا کامرا همچنین گفته که به نظر او، رشد ظرفیت در سایر مناطق جهان برای جبران کندی چینکافی نخواهد بود؛ هرچند از ارائه پیشبینی عددی خودداری کرده است. این احتیاط نشان میدهد که ارزیابی چشمانداز سال ۲۰۲۶ با عدمقطعیت همراه است. میزان اثرگذاری محدودیتهای شبکه به این بستگی دارد که دولتها و شرکتهای برق با چه سرعتی بتوانند سرمایهگذاری در زیرساخت را افزایش دهند.
امنیت انرژی بدون شبکه کافی نیست
این کندی در زمانی رخ میدهد که دولتها بیش از گذشته بر توسعه انرژیهای تجدیدپذیر بهعنوان ابزاری برای تقویت امنیت انرژی و کاهش هزینهها تاکید میکنند. جنگ آمریکا با ایران و اختلال در عرضه انرژی نیز آسیبپذیری بازارهای جهانی در برابر تنشهای ژئوپلیتیک را برجسته کرده است. منطق راهبردی توسعه انرژیهای تجدیدپذیر روشن است: خورشید و باد برخلاف نفت و گاز، به عبور از تنگههای راهبردی، خطوط لوله فرامرزی یا مسیرهای کشتیرانی وابسته نیستند. اما این مزیت بهتنهایی امنیت انرژی را تضمین نمیکند. برق تولید شده از خورشید و باد نیز باید از طریق شبکهای کارآمد منتقل شود و در زمان مناسب به مصرفکننده برسد. در نتیجه، انرژی تجدیدپذیر زمانی میتواند آسیبپذیری در برابر شوکهای عرضه سوخت را کاهش دهد که زیرساخت برق نیز متناسب با آن توسعهیافته باشد. سرمایهگذاری در خطوط انتقال، شبکههای هوشمند، مدیریت تقاضا و ذخیرهسازی باید بخشی از همان راهبردی باشد که احداث نیروگاههای جدید را در اولویت قرار میدهد. مشکل اینجاست که نیروگاه جدید معمولا نمادی ملموس از پیشرفت است، اما توسعه شبکه اغلب پرهزینه، زمانبر و کمتر قابلنمایش است. سیاستگذاران ممکن است برای افتتاح یک مزرعه خورشیدی اعتبار سیاسی کسب کنند، در حالی که مزایای یک خط انتقال جدید عمدتا در قالب کاهش محدودیتها و افزایش قابلیت اطمینان شبکه نمایان میشود. بااینحال، بدون چنین سرمایهگذاریهایی، بخشی از ظرفیت جدید ممکن است نتواند بازده اقتصادی مورد انتظار را محقق کند.
سه مسیر پیش روی گذار انرژی
با توجه به اطلاعات موجود، میتوان سه مسیر احتمالی را برای سال ۲۰۲۷ و پس از آن در نظر گرفت.
سناریوی نخست: وقفهای موقت. اگر دولتها و شرکتهای برق سرمایهگذاری در شبکه، ذخیرهسازی و مدیریت تقاضا را سرعت ببخشند، کندشدن رشد در سال ۲۰۲۶ ممکن است وقفهای گذرا باشد.
سناریوی دوم: فرسایش تدریجی رشد. اگر توسعه شبکه همچنان از ساخت نیروگاهها عقب بماند، محدودیت جذب برق پاک میتواند ادامه یابد و بازده برخی پروژهها را کاهش دهد. در چنین شرایطی، سرمایهگذاران ممکن است پروژههایی را ترجیح دهند که دسترسی مطمئنتری به شبکه دارند. نتیجه لزوما توقف توسعه تجدیدپذیرها نیست، بلکه افزایش هزینهها و کندشدن آهنگ رشد خواهد بود.
سناریوی سوم: افزایش ریسک سرمایهگذاری. اگر کاهش تحمیلی تولید در مقیاس گسترده ادامه یابد و درآمد پروژهها کمتر از انتظار باشد، تامین مالی طرحهای جدید نیز ممکن است دشوارتر شود. این سناریو میتواند به تشدید مشکل بینجامد: محدودیت شبکه بازده پروژهها را کاهش میدهد و افت جذابیت سرمایهگذاری، توسعه ظرفیت جدید را کند میکند.
نیمی از ظرفیت تولید برق جهان
اگر حدود نیمی از ظرفیت تولید برق جهان را منابع تجدیدپذیر تشکیل میدهند، چرا بخشی از این ظرفیت نمیتواند بهطور کامل مورد استفاده قرار گیرد؟ آیا دولتها هنگام اعلام اهداف توسعه انرژی پاک، هزینه و زمان مورد نیاز برای ارتقای شبکه را نیز محاسبه کردهاند؟ و اگر دسترسی به شبکه به یکی از عوامل تعیینکننده بازده پروژهها تبدیل شده است، آیا رقابت بر سر بیشترین ظرفیت نصبشده همچنان معیار مناسبی برای سنجش موفقیت کشورهاست؟ انرژی پاک همچنان یکی از ارکان اصلی گذار انرژی است؛ اما رشد ظرفیت تولید، بدون توسعه زیرساختهای انتقال و ذخیرهسازی، نمیتواند تمام مزایای اقتصادی و زیستمحیطی خود را محقق کند.
تا کنون هیچ نظری ارسال نشده است ...