- نوشته شده توسط:
بازار آریا
-
شنبه ۲۳ آبان ۱۴۰۵
بازار آریا - دنیای اقتصاد - علی قاسمی : بازار جهانی کالا در هفته گذشته تصویری دوگانه از تحولات اقتصاد جهان به نمایش گذاشت؛ درحالیکه کاهش ریسکهای ژئوپلیتیک و نگرانی از مازاد عرضه، نفت را به دومین هفته نزولی متوالی کشاند، طلا و فلزات پایه نیز زیر فشار انتظارات تورمی و احتمال تغییر مسیر سیاست پولی آمریکا قرار گرفتند. با این حال، در دل این عقبنشینی عمومی، نشانههایی از واگرایی در بازار کالاها دیده شد؛ این ناهمگونی در بازار داخلی گواهیهای سپرده کالایی نیز بازتاب یافت؛ بهطوریکه تقریبا تمام داراییهای مورد بررسی هفته را با بازدهی منفی به پایان رساندند و گندله سنگآهن در صدر زیاندهها قرار گرفت. همزمانی این تحولات، این پرسش را مطرح میکند که آیا بازار کالا در حال ورود به دورهای از اصلاح قیمتهاست یا باید این افتها را بازتنظیم موقت انتظارات در بازارهای جهانی و داخلی دانست؟
بازار آریا - دنیای اقتصاد - علی قاسمی : بازار جهانی کالا در هفته گذشته تصویری دوگانه از تحولات اقتصاد جهان به نمایش گذاشت؛ درحالیکه کاهش ریسکهای ژئوپلیتیک و نگرانی از مازاد عرضه، نفت را به دومین هفته نزولی متوالی کشاند، طلا و فلزات پایه نیز زیر فشار انتظارات تورمی و احتمال تغییر مسیر سیاست پولی آمریکا قرار گرفتند. با این حال، در دل این عقبنشینی عمومی، نشانههایی از واگرایی در بازار کالاها دیده شد؛ این ناهمگونی در بازار داخلی گواهیهای سپرده کالایی نیز بازتاب یافت؛ بهطوریکه تقریبا تمام داراییهای مورد بررسی هفته را با بازدهی منفی به پایان رساندند و گندله سنگآهن در صدر زیاندهها قرار گرفت. همزمانی این تحولات، این پرسش را مطرح میکند که آیا بازار کالا در حال ورود به دورهای از اصلاح قیمتهاست یا باید این افتها را بازتنظیم موقت انتظارات در بازارهای جهانی و داخلی دانست؟
واگرایی در بازار کالا
بازار جهانی کامودیتی در هفته گذشته، بیش از آنکه تحتتاثیر یک روند مشترک قرار داشته باشد، صحنه تقابل نیروهای متضاد اقتصادی و سیاسی بود.
از یکسو، کاهش انتظارات درباره تشدید تنشهای نظامی میان آمریکا و ایران، بخشی از صرف ریسک ژئوپلیتیک را از بازار انرژی خارج کرد و از سوی دیگر، نگرانی درباره تورم و احتمال افزایش دوباره نرخ بهره آمریکا، مانع از بازگشت پایدار تقاضا برای فلزات گرانبها شد. در این میان، بازار فلزات صنعتی و محصولات کشاورزی نیز تحتتاثیر چشمانداز تقاضای جهانی و تحولات سمت عرضه، مسیرهای متفاوتی را تجربه کردند.
بازار نفت برای دومین هفته متوالی با کاهش قیمت مواجه شد. بهای نفت برنت در معاملات روز جمعه به محدوده ۹۶دلار رسید و نفت آمریکا نیز در حوالی ۸۹دلار معامله شد. هر دو شاخص در مجموع هفته نزدیک به ۲درصد افت کردند. کاهش احتمال تشدید درگیری نظامی میان آمریکا و ایران، در کنار نشانههایی از ضعف تقاضای مصرفکنندگان آمریکایی، مهمترین عوامل فشار بر قیمتها بودند. افزایش موجودی نفت خام و فرآوردههای نفتی آمریکا نیز به تقویت انتظارات درباره تعدیل بازار کمک کرد.
با این حال، عقبنشینی قیمتها به معنای پایان ریسکهای عرضه نیست. گزارش آژانس بینالمللی انرژی نشان میدهد که بازار جهانی نفت در سهماه چهارم سال جاری ممکن است با مازاد عرضه روزانه ۱.۷میلیون بشکهای مواجه شود؛ موضوعی که از بازگشت سریعتر صادرات خاورمیانه نسبت به رشد مصرف جهانی حکایت دارد. همچنین تولید اوپکپلاس در اکتبر با افزایش بیش از ۲میلیون بشکهای به ۴۱.۲میلیون بشکه در روز رسید و به سطح پیش از جنگ ایران نزدیک شد.
با وجود این، تحولات تنگه هرمز و حملات گزارششده به زیرساختهای نفتی منطقه همچنان میتوانند معادلات عرضه را تغییر دهند.
در بازار فلزات گرانبها، طلا هفته دشواری را پشت سر گذاشت. هر اونس طلای نقدی که در معاملات جمعه با خرید در کف قیمت اندکی بهبود یافت، در محدوده ۳هزار و ۹۱۵ دلار قرار گرفت. با این حال، بازدهی هفتگی آن همچنان منفی و در حدود ۳.۵درصد بود. فلز زرد در معاملات روز پنجشنبه حتی به پایینترین سطح خود از اکتبر ۲۰۲۵ سقوط کرد. نگرانی از تداوم تورم آمریکا و افزایش احتمال بالا رفتن نرخ بهره فدرالرزرو در دسامبر، جذابیت داراییهای بدون بازدهی مانند طلا را کاهش داده است. در چنین شرایطی، حتی تقاضای احتیاطی نیز نتوانسته مانع از فشار فروش شود. نقره و پالادیوم نیز با وجود رشد مقطعی در معاملات پایانی هفته، همچنان در مسیر ثبت بازدهی منفی هفتگی قرار داشتند.
در بازار فلزات پایه، مس بیش از سایر فلزات تحت فشار قرار گرفت. بهای این فلز در بورس فلزات لندن در معاملات پنجشنبه به محدوده ۱۳هزار و ۶۵۰دلار در هر تن رسید و کمترین سطح بیش از سه ماه اخیر را تجربه کرد. نگرانی از تضعیف تقاضای صنعتی، احتمال افزایش نرخ بهره آمریکا و کاهش خوشبینی نسبت به سرمایهگذاریهای مرتبط با هوش مصنوعی، از عوامل اصلی این عقبنشینی بودند. با این حال، وضعیت آلومینیوم متفاوت بود؛ کاهش موجودی انبارهای بورسی و محدودیت عرضه در بازار فیزیکی، فاصله قیمت نقدی و آتی این فلز را به سطوح کمسابقهای رساند. این واگرایی نشان میدهد که ضعف عمومی بازار فلزات به معنای فراوانی عرضه در تمام محصولات نیست.
عقبنشینی گسترده گواهیهای کالایی
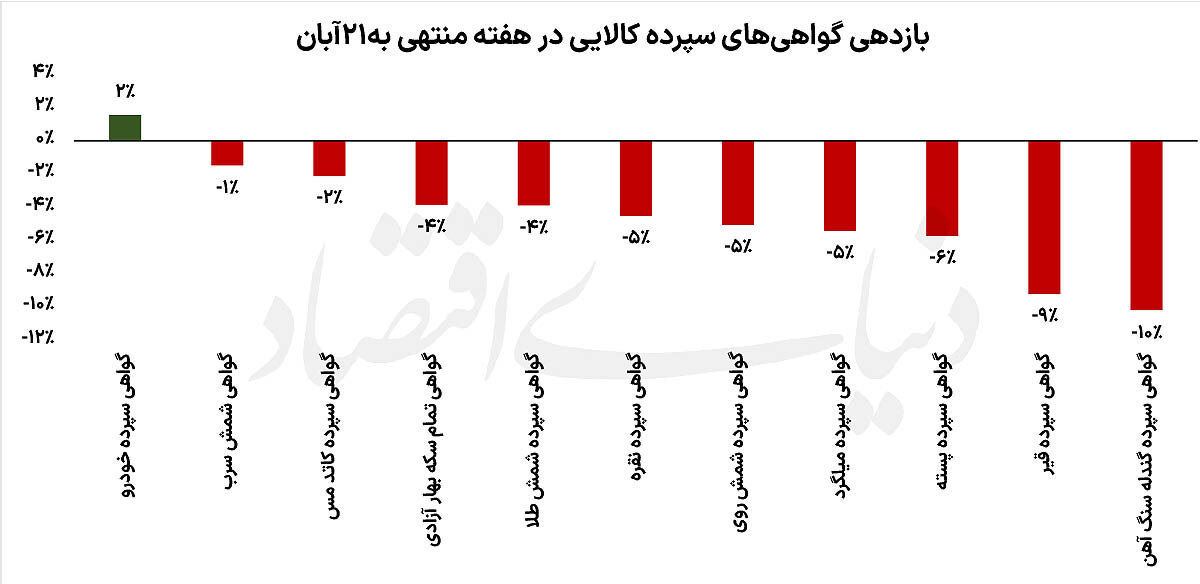
بازار گواهی سپرده کالایی در هفته گذشته اغلب در مسیر نزولی حرکت کرد؛ بهطوریکه از میان ۱۱ دارایی مورد بررسی، تنها گواهی سپرده خودرو توانست بازدهی مثبت ثبت کند و سایر محصولات با افت قیمت مواجه شدند. این روند در شرایطی رقم خورد که نرخ دلار در بازار آزاد تغییر محسوسی نداشت و در نتیجه، تحولات بازارهای جهانی و عوامل اختصاصی عرضه و تقاضای هر کالا نقش پررنگتری در تعیین مسیر قیمتها ایفا کردند. با وجود آنکه شدت افت در گروههای مختلف یکسان نبود، غلبه بازدهی منفی نشان میدهد که فشار فروش به بخش قابلتوجهی از بازار گواهیها گسترش یافته است.
فلزات زیر فشار فروش
در گروه فلزات، گواهی سپرده شمش سرب با افت محدود یکدرصدی، کمترین کاهش قیمت را تجربه کرد و بهای هر واحد آن در پایان هفته به حدود ۴۶۷هزار تومان رسید. در مقابل، گواهی کاتد مس با کاهش ۲درصدی در محدوده ۳میلیون و ۱۹۹هزار تومان قرار گرفت.
این در حالی است که افت قیمت در سایر فلزات شدت بیشتری داشت. گواهی شمش روی و میلگرد هر دو حدود ۵درصد از ارزش خود را از دست دادند و در پایان هفته بهترتیب در محدوده ۷۵۲هزار تومان و ۱۰۲هزار تومان معامله شدند. افت قیمت میلگرد در کنار کاهش بهای گندله سنگآهن، نشاندهنده تداوم فشار بر زنجیره محصولات فولادی است. البته گواهیهای زنجیره فولاد طی هفتههای قبلتر رشد قیمتی فراتر از افزایش قیمت دلار را تجربه کرده بودند.
عقبنشینی فلزات گرانبها
در گروه فلزات گرانبها نیز روند معاملات چندان متفاوت نبود. گواهی سپرده تمامسکه بهار آزادی و شمش طلا هر دو با افت ۴درصدی مواجه شدند. به این ترتیب، بهای هر گواهی شمش طلا به حدود ۳میلیون و ۳۰۴ هزار تومان رسید و گواهی تمامسکه نیز در محدوده ۲۵۳میلیون تومان قرار گرفت. با این حال، بیشترین فشار فروش در میان فلزات گرانبها متوجه نقره بود؛ گواهی سپرده این فلز با کاهش ۵درصدی به حدود ۴۴۴هزار تومان رسید. این عملکرد در شرایطی رقم خورد که بازار جهانی فلزات گرانبها نیز با تداوم نگرانیها درباره سیاست پولی آمریکا و چشمانداز نرخ بهره، با محدودیت در جذب تقاضای سرمایهگذاری روبهرو بود.
کالاهای کشاورزی و انرژی در قعر بازدهی
در میان محصولات کشاورزی و انرژی، گواهی سپرده پسته با افت ۶درصدی به حدود ۳میلیون و ۱۹۹هزار تومان رسید. گواهی سپرده قیر نیز یکی از ضعیفترین عملکردهای هفتگی را ثبت کرد و با کاهش ۹درصدی، در محدوده ۱۲۰هزار تومان قرار گرفت. با این حال، بیشترین افت قیمت به گندله سنگآهن اختصاص داشت؛ کاهش ۱۰درصدی، بهای هر واحد گواهی را به حدود ۱۹هزار و ۸۰۰تومان رساند. در نقطه مقابل این جریان نزولی، گواهی سپرده خودرو تنها دارایی مثبت جدول بود. این گواهی با رشد ۲درصدی به حدود یکمیلیون و ۴۴۴هزار تومان رسید و در میان محصولات مورد بررسی، عملکردی متفاوت از سایر داراییها به نمایش گذاشت.
معاملات هفته گذشته از عقبنشینی فراگیر در بازار گواهیهای کالایی حکایت داشت؛ با این تفاوت که شدت کاهش قیمت در محصولات مختلف، از یکدرصد در سرب تا ۱۰درصد در گندله سنگآهن متغیر بود. تداوم این واگرایی میتواند نشان دهد که در مقطع فعلی، شرایط اختصاصی هر بازار و چشمانداز عرضه و تقاضای محصولات، بیش از گذشته در تعیین بازدهی گواهیها اهمیت پیدا کرده است.
تا کنون هیچ نظری ارسال نشده است ...