- نوشته شده توسط:
بازار آریا
-
شنبه ۲۳ آبان ۱۴۰۵
بازار آریا - دنیای اقتصاد - سارا محسنی : بازار گاز اروپا در حالی با تشدید دوباره نگرانیها در خصوص امنیت حملونقل در تنگه هرمز به مسیر صعودی بازگشته که ذخایر گاز این منطقه در آستانه زمستان به پایینترین سطح از سال ۲۰۱۳ رسیده و اختلال در صادرات قطر و امارات، بازار جهانی گاز طبیعی مایع (LNG) را با محدودیت عرضه مواجه کرده است. با وجود اینکه افزایش تردد محمولههای الانجی از تنگه هرمز در اکتبر ۲۰۲۶ حاکی از بهبود نسبی جریان صادرات است، اما تداوم ریسکهای ژئوپلیتیک، کاهش حاشیه اطمینان ذخایر اروپا و رقابت خریداران آسیایی و اروپایی برای تامین محمولههای جایگزین، چشمانداز بازار گاز را همچنان شکننده نگه داشته است. در همین حال، فسخ یکی از قراردادهای بلندمدت قطر توسط شرکت لهستانی اورلن نشان میدهد که بحران خاورمیانه از بازار نقدی فراتر رفته و به ساختار قراردادهای بلندمدت گاز نیز سرایت کرده است.
بازار آریا - دنیای اقتصاد - سارا محسنی : بازار گاز اروپا در حالی با تشدید دوباره نگرانیها در خصوص امنیت حملونقل در تنگه هرمز به مسیر صعودی بازگشته که ذخایر گاز این منطقه در آستانه زمستان به پایینترین سطح از سال ۲۰۱۳ رسیده و اختلال در صادرات قطر و امارات، بازار جهانی گاز طبیعی مایع (LNG) را با محدودیت عرضه مواجه کرده است. با وجود اینکه افزایش تردد محمولههای الانجی از تنگه هرمز در اکتبر ۲۰۲۶ حاکی از بهبود نسبی جریان صادرات است، اما تداوم ریسکهای ژئوپلیتیک، کاهش حاشیه اطمینان ذخایر اروپا و رقابت خریداران آسیایی و اروپایی برای تامین محمولههای جایگزین، چشمانداز بازار گاز را همچنان شکننده نگه داشته است. در همین حال، فسخ یکی از قراردادهای بلندمدت قطر توسط شرکت لهستانی اورلن نشان میدهد که بحران خاورمیانه از بازار نقدی فراتر رفته و به ساختار قراردادهای بلندمدت گاز نیز سرایت کرده است.
بازگشت سایه ریسک ژئوپلیتیک بر قیمت گاز اروپا
قیمت عمدهفروشی گاز طبیعی در اروپا، روز ۱۱ نوامبر (پس از افت معاملات در روزهای گذشته) بار دیگر افزایش یافت. براساس گزارش اینوستینگ (Investing)، قرارداد ماه آینده شاخص مرجع گاز هلند (TTF) با رشد ۲.۷درصدی به ۸۶.۹۹ یورو به ازای هر مگاوات ساعت رسید. اینوستینگ به این موضوع اشاره میکند که مهمترین عامل تغییر جهت بازار، انتشار گزارشهایی درباره حملات به کشتیرانی تجاری در تنگه هرمز و اطراف آن بوده و نگرانیها درباره امنیت مسیرهای انتقال انرژی و احتمال تاخیر در تحویل محمولههای الانجی را افزایش داده است. تنگه هرمز یکی از مهمترین مسیرهای انتقال انرژی در جهان است و اختلال در عبور کشتیها از این آبراه میتواند صادرات الانجی قطر و امارات را تحتتاثیر قرار دهد. از سوی دیگر، بخش مهمی از محمولههای این دو کشور از همین مسیر به بازارهای جهانی منتقل میشود و افزایش ریسک کشتیرانی نهتنها بر عرضه فیزیکی گاز، بلکه بر انتظارات معاملهگران از دسترسی به محمولههای آینده نیز اثر میگذارد.
بازیابی نسبی عرضه با بهبود تردد الانجی در هرمز
با وجود افزایش دوباره نگرانیها درباره امنیت مسیرهای دریایی، دادههای ردیابی کشتیها نشان میدهد جریان صادرات الانجی از تنگه هرمز در ماه اکتبر نسبت به ماههای قبل بهبود یافته است. براساس گزارش ۱۰ نوامبر رویترز و دادههای شرکت S&P Global Energy، در اکتبر ۳۱ نفتکش حامل محمولههای بارگیریشده الانجی از این آبراه عبور کردند که بالاترین تعداد از زمان آغاز اختلالات ناشی از جنگ آمریکا و ایران در فوریه ۲۰۲۶ محسوب میشود. از مجموع این کشتیها، ۲۳ فروند در تاسیسات رأسلفان قطر و هشت فروند در جزیره داس امارات متحده عربی بارگیری شده بودند. این رقم در سپتامبر ۲۳ کشتی بود و افزایش آن حاکی از بهبود نسبی جریان صادرات در منطقه است. دادههای شرکت Kpler نیز این روند را تایید میکند؛ براساس این دادهها، مجموع محمولههای الانجی بارگیریشده در قطر و امارات در اکتبر به ۴۲ محموله رسید، درحالیکه این رقم در سپتامبر ۲۷ محموله بود. بارگیری در تاسیسات رأسلفان قطر نیز با ثبت ۳۵ محموله و حجم بیش از ۲.۷میلیون تن، به بالاترین سطح از زمان آغاز جنگ رسید. با این حال، بازیابی صادرات در دو کشور یکسان نبوده است. اریک یپ، تحلیلگر ارشد S&P Global Energy، اعلام کرده که تردد محمولههای امارات به سطح پیش از جنگ بازگشته، اما تردد قطر همچنان تنها اندکی بیش از ۳۰درصد سطح پیش از جنگ است. بنابراین، افزایش تعداد کشتیهای عبوری در اکتبر را نمیتوان به معنای بازگشت کامل عرضه منطقه دانست و این دادهها بیشتر حاکی از بهبود نسبی صادرات است.
ذخایر پایین اروپا؛ حلقه آسیبپذیر بازار گاز در زمستان
نگرانی از اختلال در عرضه الانجی زمانی اهمیت بیشتری پیدا میکند که وضعیت ذخایر گاز اروپا نیز در نظر گرفته شود. براساس گزارش بررسی امنیت جهانی گاز ۲۰۲۶ آژانس بینالمللی انرژی (IEA) که سوم نوامبر منتشر شد، تاسیسات ذخیرهسازی گاز اتحادیه اروپا در آغاز فصل گرمایش ۲۰۲۶-۲۰۲۷ با پایینترین سطح موجودی از سال ۲۰۱۳ وارد زمستان شدهاند. کاهش ذخایر، حاشیه اطمینان اروپا را در برابر شوکهای عرضه محدود کرده و وابستگی این منطقه به واردات الانجی را افزایش داده است. آژانس بینالمللی انرژی در این گزارش اعلام کرده که بارگیری الانجی از قطر و امارات در فاصله مارس تا اکتبر، در مقایسه با مدت مشابه سال قبل، بیش از ۶۰میلیارد مترمکعب کاهش یافته است. البته تولید الانجی خارج از منطقه خلیج فارس در همین دوره بیش از ۴۰میلیارد مترمکعب افزایش یافت و حدود دوسوم کاهش تحویل محمولههای خلیج فارس را پوشش داد.
با وجود این جبران نسبی، آژانس پیشبینی میکند عرضه جهانی الانجی در سال ۲۰۲۶، در صورت تداوم اختلال جریان محمولهها از تنگه هرمز تا پایان سال، حدود ۳درصد کاهش یابد و این افت میتواند شدیدترین کاهش سالانه عرضه الانجی در تاریخ این بازار باشد. ریسک اصلی برای اروپا در ماههای آینده، همزمانی ذخایر پایین با افزایش تقاضای گرمایشی و محدودیت دسترسی به محمولههای جایگزین است. براساس گزارش آژانس بینالمللی انرژی، اگر اختلال در جریان الانجی از تنگه هرمز ادامه یابد و زمستان سردتر از میانگین باشد، ممکن است سطح ذخایر گاز اتحادیه اروپا تا پایان مارس ۲۰۲۷ به کمتر از ۱۰درصد ظرفیت قابل استفاده برسد.
رقابت اروپا و آسیا
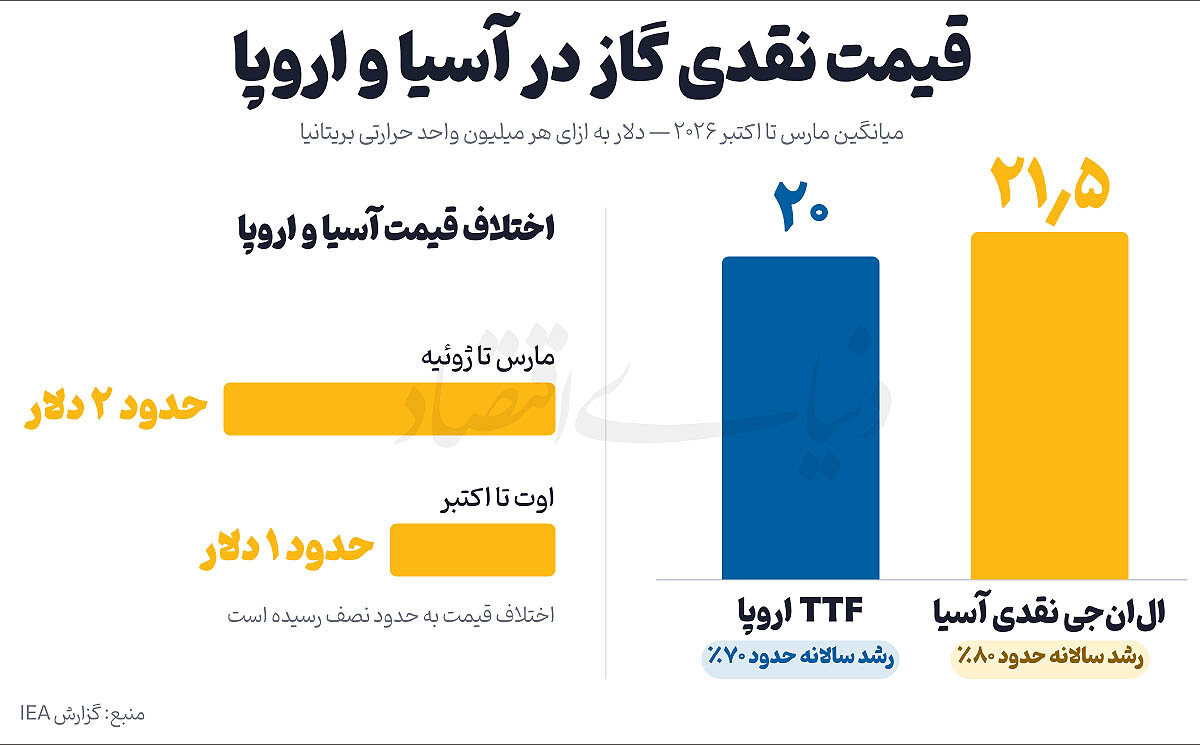
کاهش عرضه از خلیج فارس و پایین بودن ذخایر اروپا، رقابت میان واردکنندگان آسیایی و اروپایی را برای دسترسی به محمولههای انعطافپذیر الانجی تشدید کرده است. گزارش IEA نشان میدهد قیمت نقدی الانجی در آسیا در فاصله مارس تا اکتبر ۲۰۲۶ نسبت به مدت مشابه سال قبل نزدیک به ۸۰درصد افزایش یافته و بهطور میانگین به حدود ۲۱.۵ دلار به ازای هرمیلیون واحد حرارتی بریتانیا رسیده است. در اروپا نیز، قیمت نقدی TTF در همین دوره نزدیک به ۷۰درصد رشد سالانه داشته و بهطور میانگین در محدوده ۲۰ دلار به ازای هرمیلیون واحد حرارتی بریتانیا قرار گرفته است. این اختلاف قیمت در طول سال تغییر کرده است. بین مارس و ژوئیه، قیمت الانجی نقدی آسیا حدود ۲ دلار به ازای هرمیلیون واحد حرارتی بریتانیا بالاتر از قیمت گاز اروپا بود، اما این فاصله در ماههای اوت تا اکتبر به حدود یک دلار کاهش یافت. در چنین شرایطی، هرگونه افزایش تقاضای فصلی در آسیا یا اروپا میتواند مسیر حرکت محمولههای انعطافپذیر را تغییر دهد و فشار بیشتری بر قیمتهای نقدی وارد کند.
بحران قطر و تغییر در قراردادهای بلندمدت الانجی
پیامدهای اختلال در صادرات الانجی از خلیج فارس تنها به افزایش قیمتهای نقدی محدود نمانده و به روابط تجاری بلندمدت نیز رسیده است. تازهترین نمونه این روند، تصمیم شرکت انرژی لهستانی اورلن برای فسخ یکی از دو قرارداد بلندمدت خرید الانجی خود از شرکت قطرانرژی است. اورلن در اطلاعیه رسمی ۱۰ نوامبر اعلام کرد به دلیل ناتوانی قطرانرژی در انجام تعهدات تحویل، حق فسخ یکی از قراردادهای خود را اعمال کرده است. این قرارداد که در سال ۲۰۰۹ منعقد شده بود، تحویل سالانه یکمیلیون تن الانجی را شامل میشد و ارزش برآوردی آن برای سال ۲۰۲۶ حدود ۵۷۰میلیون یورو اعلام شده بود. البته اورلن تاکید کرده که قرارداد دوم این شرکت با قطرانرژی، با ظرفیت تحویل حداکثر یکمیلیون تن الانجی در سال (تا ۲۰۳۴) همچنان برقرار است. شرکت لهستانی اعلام کرده این تصمیم امنیت تامین گاز گروه اورلن را تهدید نمیکند؛ زیرا تولید داخلی و سایر قراردادهای بلندمدت، نیاز این مجموعه را پوشش میدهند. رویترز نیز گزارش داده است که این شرکت در کنار منابع دیگر، تامین الانجی از آمریکا را توسعه داده و از پروژههای صادراتی این کشور محموله دریافت میکند.
تورم آمریکا و فشار مضاعف بر بازار انرژی
علاوه بر عوامل فیزیکی عرضه، تحولات اقتصاد کلان نیز بر چشمانداز بازار انرژی اثرگذار است. اداره آمار کار آمریکا در گزارش ۱۰ نوامبر اعلام کرد شاخص قیمت مصرفکننده این کشور در اکتبر ۰.۴درصد افزایش یافته است؛ رقمی که از پیشبینی ۰.۳درصدی اقتصاددانان بالاتر بود. شاخص قیمت مصرفکننده در سپتامبر ۰.۶درصد و تورم هسته (بدون احتساب مواد غذایی و انرژی) در اکتبر نیز ۰.۳درصد افزایش یافتند. انتشار این دادهها، انتظارات برای افزایش نرخ بهره فدرالرزرو را در نشست دسامبر تقویت کرد. براساس گزارشهای رویترز، بازده اوراق خزانهداری آمریکا نیز افزایش یافت و حتی احتمال افزایش نیمدرصدی نرخ بهره پس از انتشار دادهها مورد توجه قرار گرفت. هرگونه تقویت دلار میتواند هزینه واردات محمولههای الانجی قیمتگذاریشده با این ارز را برای خریداران اروپایی، در صورت تضعیف یورو در برابر دلار، افزایش دهد. با این حال، این عامل را باید در کنار محدودیتهای عرضه و ریسکهای ژئوپلیتیک ارزیابی کرد.
تا کنون هیچ نظری ارسال نشده است ...