بازار آریا - دنیای اقتصاد - علی قاسمی : ورق گرم در بورس کالای ایران به محدودهای رسیده است که رشد قیمت آن دیگر با افزایش نرخ ارز توضیح داده نمیشود؛ درحالیکه خریداران نیز تمایل چندانی به همراهی با موج افزایش قیمتها ندارند. بررسی معاملات نشان میدهد قیمت پایه ورق گرم فولاد کاویان از ابتدای شهریور تا نیمه آبان حدود ۵۱درصد افزایش یافته و از مرز ۱۳۵هزار تومان به ازای هر کیلوگرم عبور کرده است. این در حالی است که دلار آزاد در همین بازه رشد کمتری را تجربه کرده و محاسبه دلاری قیمت این محصول، آن را به محدوده ۵۰۲دلار در هر تن رسانده است؛ سطحی که از قیمت صادراتی ورق گرم چین در بندر تیانجین بالاتر قرار میگیرد. همزمان، کاهش نسبت تقاضا به عرضه و فروش نرفتن بخش قابلتوجهی از ورقهای عرضهشده، از تغییر رفتار خریداران حکایت دارد. در سوی دیگر بازار نیز قیمتهای جهانی ورق گرم تحتتاثیر رکود فصلی چین در مسیر نزولی قرار گرفتهاند.
قیمت دلاری درجا میزند
روند معاملات ورق گرم در بورس کالا طی ماههای اخیر نشان میدهد که افزایش قیمت محصولات فولادی در همه عرضهکنندگان از الگوی یکسانی پیروی نکرده است. درحالیکه قیمت ورق گرم برخی تولیدکنندگان کوچکتر با سرعتی بیشتر از دلار آزاد رشد کرده، محصولات عرضهشده از سوی فولاد مبارکه در محدودهای حرکت کردهاند که افزایش نرخ ارز را منعکس میکند. همین تفاوت، تصویر دوگانهای از بازار ورق گرم ترسیم کرده است؛ بازاری که در آن قیمتهای پایه همچنان بالا میروند، اما تقاضا به همان نسبت رشد نمیکند.
فولاد مبارکه بهعنوان بزرگترین عرضهکننده ورق گرم کشور، در ۲عرضه بزرگ خود طی ۲ماه گذشته، هر بار حدود ۲۴۰هزار تن محصول را به تالار صنعتی بورس کالا آورد. میانگین قیمت ورق گرم در عرضه شهریور این شرکت حدود ۱۱۱هزار تومان به ازای هر کیلوگرم بود که در عرضه اواخر مهر به بیش از ۱۲۷هزار تومان رسید. به این ترتیب، قیمت ریالی محصول در این فاصله حدود ۱۴درصد افزایش یافت؛ درحالیکه دلار آزاد رشد نزدیک به ۱۶درصدی را تجربه کرد.
مقایسه دلاری این دو عرضه نیز نشان میدهد که قیمت ورق گرم مبارکه تقریبا از ۴۸۷دلار به ۴۸۱دلار در هر تن کاهش یافته است. بنابراین، برخلاف تصور اولیه از رشد قیمتهای ریالی، محصول بزرگترین فولادساز کشور در این بازه نهتنها از دلار آزاد سبقت نگرفته، بلکه معادل دلاری آن اندکی عقبنشینی کرده است.
اما در عرضههای هفتگی فولادسازان کوچکتر، تصویر متفاوتی دیده میشود. قیمت پایه ورق گرم فولاد کاویان در چهارم شهریور حدود ۹۰هزار تومان بود و در ششم آبان به بیش از ۱۳۵هزار تومان رسید. این افزایش، معادل رشد حدود ۵۱درصدی است؛ درحالیکه نرخ دلار آزاد در همین بازه حدود ۳۴درصد افزایش داشته است. به بیان دیگر، قیمت دلاری ورق گرم کاویان از حدود ۴۴۷دلار به ۵۰۲دلار در هر تن رسیده است. شتاب افزایش قیمت در روزهای پایانی این دوره نیز قابلتوجه است. از دوم تا ششم آبان، قیمت پایه کاویان بیش از ۴درصد رشد کرد؛ درحالیکه دلار آزاد در همین فاصله تقریبا بدون تغییر باقی ماند. بنابراین، بخشی از افزایش قیمت ورق گرم را نمیتوان صرفا به تحولات بازار ارز نسبت داد.
میانگین وزنی قیمت عرضههای هفتگی فولادسازان کوچکتر نیز از حدود ۹۳هزار تومان در ابتدای شهریور به نزدیک ۱۳۸هزار تومان در ششم آبان رسید. با این حال، همزمان با افزایش قیمت، نشانههای کاهش رقابت در تالار معاملات نمایان شده است. نسبت تقاضا به عرضه که در هفته منتهی به ۱۵مهر بیش از دوبرابر بود، در عرضههای ششم آبان تقریبا به یکبرابر رسید. این تغییر نشان میدهد خریداران دیگر مانند هفتههای ابتدایی پاییز برای تصاحب ورق گرم رقابت نمیکنند و سفارشهای خود را به میزان عرضه نزدیک کردهاند.
مساله زمانی جدیتر میشود که قیمت دلاری ورق گرم کاویان با نرخهای صادراتی چین مقایسه شود. درحالیکه محصول این شرکت در بورس کالا به محدوده ۵۰۲دلار در هر تن رسیده، ورق گرم صادراتی چین در بندر تیانجین در روزهای اخیر در محدوده ۴۸۱ تا ۴۸۵دلار معامله شده است. البته این مقایسه بهدلیل تفاوت در شرایط تحویل، کیفیت محصول و نرخ ارز مبنای صادرکنندگان ایرانی، یک مقایسه تقریبی است؛ با این حال، فاصله قیمتی ایجادشده میتواند قدرت رقابت صادراتی تولیدکنندگان داخلی را تحت فشار قرار دهد.
حلقه ضعیف زنجیره
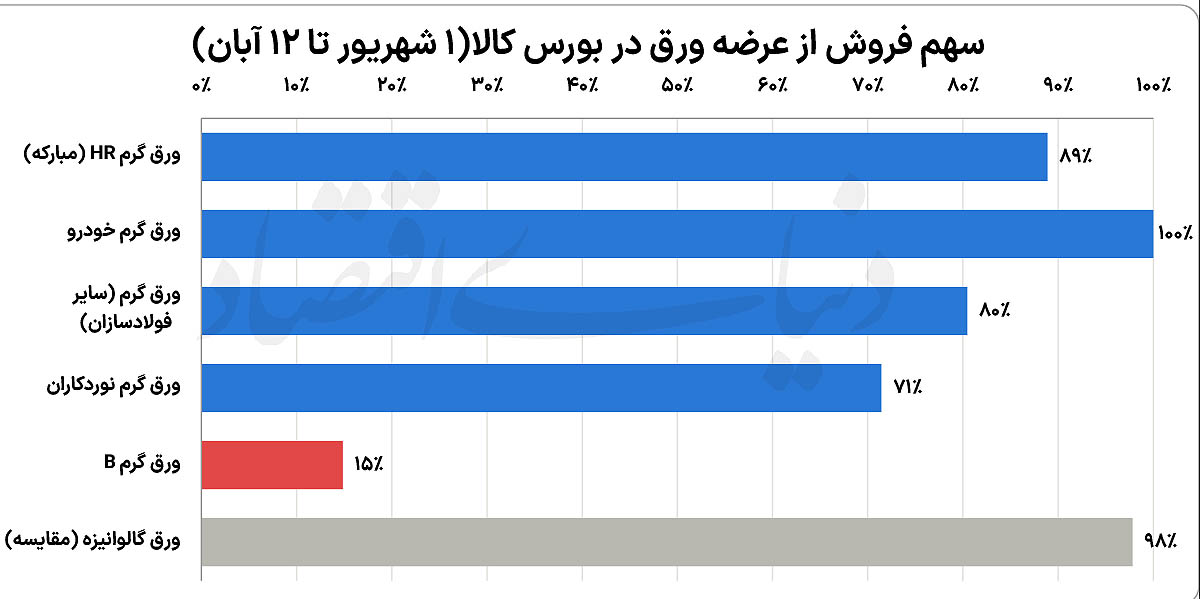
نشانههای کاهش قدرت خرید در بازار ورق گرم، بیش از همه در معاملات ورق گرم B و عرضههای مخصوص نوردکاران دیده میشود. از ابتدای شهریور تاکنون، در مجموع نزدیک به ۵۹هزار تن ورق گرم B در بورس کالا عرضه شده، اما تنها حدود ۹هزار تن آن به فروش رسیده است. به عبارت دیگر، بخش عمده این عرضهها بدون مشتری باقی ماندهاند و تقاضای ثبتشده نیز فاصله محسوسی با حجم محصول عرضهشده داشته است.
معاملات فولاد گیلان نمونه روشنی از این وضعیت است. این شرکت در بیستوسوم شهریور بیش از ۲۶هزار تن ورق گرم B عرضه کرد، اما تنها ۶۲۰تن از آن به فروش رسید. در عرضه یازدهم آبان نیز با وجود آنکه قیمت پایه محصول حدود ۱۵درصد پایینتر از قیمت پایه ورق کاویان در هفته قبل بود، رقابت قابلتوجهی میان خریداران شکل نگرفت.
در این عرضه، مجتمع فولاد گیلان حدود ۲۰هزار تن ورق گرم B را با قیمت پایه ۱۱۴هزار و ۵۴۴تومان به ازای هر کیلوگرم روی تابلو برد؛ اما تنها ۲۹درصد محصول فروش رفت. این موضوع نشان میدهد که همین میزان فروش نیز بدون رقابت و در قیمت پایه انجام شد. بنابراین، حتی تخفیف نسبی قیمت در مقایسه با سایر عرضهکنندگان نیز نتوانسته است تقاضای موثری برای این محصول ایجاد کند.
برخورد به سقف چینی
در سوی دیگر بازار، تحولات چین نیز پیام مثبتی برای قیمتهای داخلی ورق گرم ندارد. چین بهعنوان یکی از مهمترین مبادی صادراتی فولاد در جهان، نقش تعیینکنندهای در شکلدهی به انتظارات قیمتی بازارهای منطقه دارد؛ با این حال، نشانههای اخیر از تضعیف بازار ورق گرم این کشور حکایت میکند.
قرارداد فعال آتی ورق گرم در بورس شانگهای که در بیستودوم مهر در سطح ۳هزار و ۲۵۴یوآن بسته شده بود، تا سیزدهم آبان به ۳هزار و ۱۴۷یوآن رسید. این کاهش در بازار آتی با افت قیمتهای صادراتی نیز همراه بوده است. ورق گرم صادراتی چین در بندر تیانجین که در بیستوهفتم شهریور حدود ۴۹۹دلار در هر تن قیمت داشت، در دوازدهم آبان به محدوده ۴۸۱ تا ۴۸۵دلار عقب نشست.
بر اساس گزارشها نزدیک شدن به فصل سرما و آغاز محدودیت فعالیتهای ساختمانی در شمال چین از عوامل فشار بر بازار فولاد این کشور است. با شروع فصل گرمایش از نیمه نوامبر، بخشی از پروژههای ساختمانی بهتدریج متوقف میشوند و همین موضوع میتواند از تقاضای فولاد بکاهد. از سوی دیگر، موجودی ورق گرم در انبارهای چین در نیمه مهر نسبت به مدت مشابه سال قبل افزایش قابلتوجهی داشته است. توقف برخی خطوط نورد گرم برای تعمیرات نیز نتوانسته است تصویر کلی بازار را تغییر دهد.
برای تولیدکنندگان ایرانی، این تحولات از دو مسیر اهمیت دارد. نخست آنکه نزدیک شدن قیمت دلاری ورق گرم داخلی به سطحی بالاتر از قیمت صادراتی چین، حاشیه رقابتپذیری صادراتی را محدود میکند. دوم آنکه در شرایطی که بازار جهانی نیز با کاهش قیمت روبهرو است، خریداران داخلی انگیزه کمتری برای پذیرش افزایش بیشتر قیمتها خواهند داشت. البته باید توجه داشت که نرخ ارز مورد استفاده صادرکنندگان ایرانی و هزینههای حمل، کیفیت و شرایط تحویل با مبنای این مقایسه یکسان نیست و نمیتوان اختلاف قیمت را مستقیما معادل حاشیه سود یا زیان صادراتی دانست.