- نوشته شده توسط:
بازار آریا
-
يکشنبه ۱۰ آبان ۱۴۰۵
بازار آریا - دنیای اقتصاد - فائزه پوزش : صنعت بلاکچین در حال عبور از مرحله سفتهبازی و معاملات رمزارزی و ورود به دورهای تازه از فعالیتهای اقتصادی است. در این دوره شرکتهای فعال این حوزه بهدنبال ایجاد درآمد پایدار از طریق ارائه خدمات مالی، پرداختهای بینالمللی، توکنیزهکردن داراییها و توسعه زیرساختهای سازمانی هستند. بررسی گزارشهای منتشرشده در سال ۲۰۲۶ نشان میدهد که استیبلکوینها و داراییهای توکنیزهشده به محورهای اصلی رشد این بازار تبدیل شدهاند. این تحول، ضمن تغییر مدل درآمدی شرکتهای بلاکچینی، زمینه ورود بازیگران جدید و گسترش رقابت با موسسات مالی سنتی را فراهم کرده است.
بازار آریا - دنیای اقتصاد - فائزه پوزش : صنعت بلاکچین در حال عبور از مرحله سفتهبازی و معاملات رمزارزی و ورود به دورهای تازه از فعالیتهای اقتصادی است. در این دوره شرکتهای فعال این حوزه بهدنبال ایجاد درآمد پایدار از طریق ارائه خدمات مالی، پرداختهای بینالمللی، توکنیزهکردن داراییها و توسعه زیرساختهای سازمانی هستند. بررسی گزارشهای منتشرشده در سال ۲۰۲۶ نشان میدهد که استیبلکوینها و داراییهای توکنیزهشده به محورهای اصلی رشد این بازار تبدیل شدهاند. این تحول، ضمن تغییر مدل درآمدی شرکتهای بلاکچینی، زمینه ورود بازیگران جدید و گسترش رقابت با موسسات مالی سنتی را فراهم کرده است.
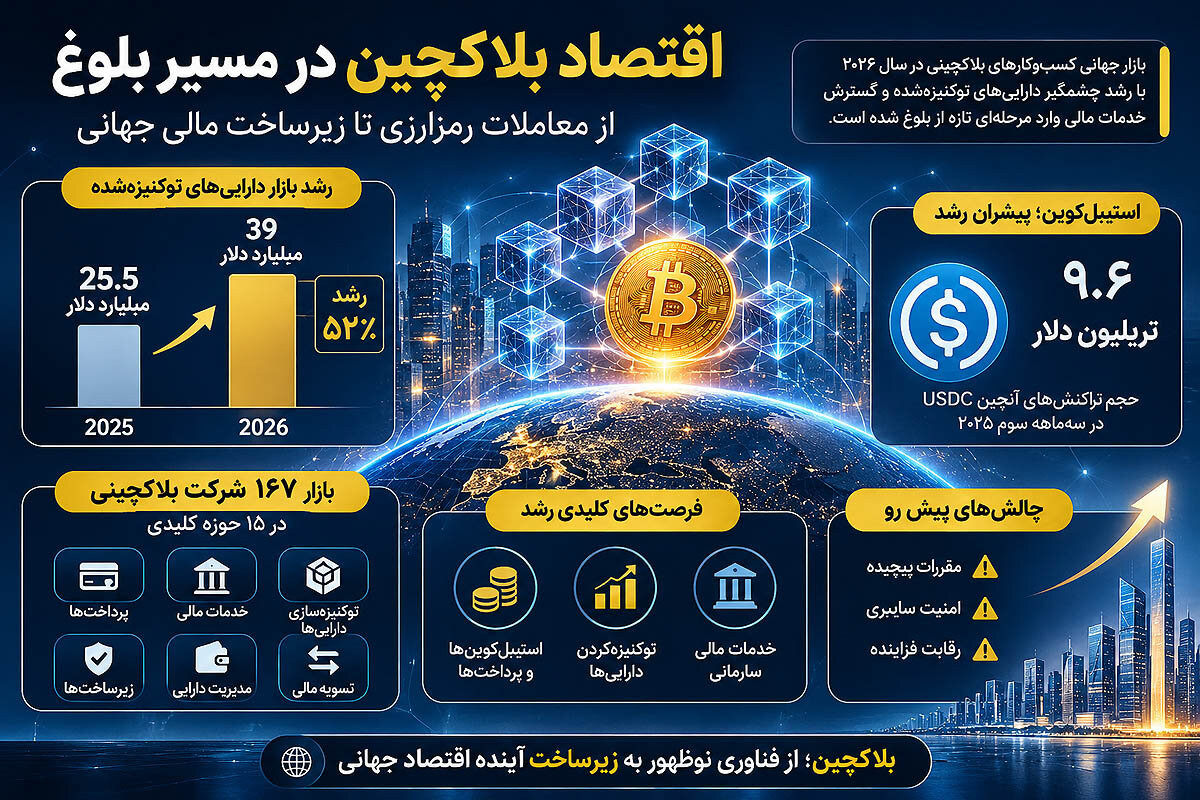
صنعت بلاکچین در حال تجربه یکی از مهمترین تغییرات ساختاری خود است. فناوریای که در سالهای ابتدایی بیشتر با بیتکوین، رمزارزها و معاملات پرریسک شناخته میشد، اکنون به بستری برای شکلگیری کسبوکارهای جدید در حوزه خدمات مالی، پرداخت، مدیریت دارایی و زیرساختهای اقتصادی تبدیل شده است. بررسی گزارشهای منتشرشده در سال ۲۰۲۶ از سوی موسساتی مانند CB Insights، انجمن بازارهای مالی اروپا (AFME) و شرکت Circle نشان میدهد که مرکز ثقل فعالیتهای تجاری این صنعت در حال جابهجایی است. در شرایط جدید، موفقیت شرکتهای بلاکچینی بیش از آنکه به نوسانات قیمت رمزارزها وابسته باشد، به توانایی آنها در ارائه خدمات کاربردی، جذب مشتریان سازمانی و ایجاد جریان درآمدی پایدار بستگی دارد. بر اساس گزارش CB Insights با عنوان «نقشه بازار همگرایی مالی سنتی و مالی غیرمتمرکز» در اکتبر ۲۰۲۶، در بررسی این بازار ۱۶۷ شرکت خصوصی در ۱۵ حوزه مرتبط با بلاکچین شناسایی شدهاند. این شرکتها در زمینههایی مانند پرداختهای استیبلکوینی، نگهداری داراییهای دیجیتال، توکنیزهکردن داراییها، تسویه مالی و توسعه زیرساختهای سازمانی فعالیت میکنند. اهمیت این آمار در آن است که اقتصاد بلاکچین دیگر به صرافیها و صادرکنندگان رمزارز محدود نیست و مجموعهای از کسبوکارهای تخصصی در حال شکلگیری است که مشتریان اصلی آنها بانکها، موسسات مالی و شرکتهای بزرگ هستند.
پول در لایه زیرساخت
یکی از مهمترین تحولات این بازار، ظهور مدل تجاری Stablecoin-as-a-Service است. در این مدل، شرکتهای زیرساختی امکان انتشار و مدیریت استیبلکوین را در اختیار سایر کسبوکارها قرار میدهند. به این ترتیب، بانکها، شرکتهای پرداخت و مجموعههای مالی میتوانند بدون طراحی زیرساخت اختصاصی، محصولات پول دیجیتال خود را عرضه کنند. شرکت ارائهدهنده خدمات در این مدل، وظایفی مانند صدور توکن، مدیریت کیف پول، اتصال به شبکههای بلاکچینی، نگهداری دارایی و پیادهسازی الزامات نظارتی را بر عهده میگیرد. درآمد این شرکتها نیز از محل کارمزد صدور و انتقال، حق اشتراک نرمافزار و ارائه خدمات سازمانی تامین میشود. شرکتهایی مانند M۰، Agora و Bastion از نمونههای فعال این حوزه هستند. M۰ زیرساخت انتشار استیبلکوینهای اختصاصی را فراهم میکند، Agora در زمینه صدور و مدیریت ذخایر فعالیت دارد و Bastion خدمات زیرساختی و پرداخت سازمانی ارائه میدهد. اهمیت این مدل در آن است که شرکتهای بلاکچینی بهجای رقابت بر سر عرضه یک رمزارز جدید، میتوانند از فروش خدمات فنی و مالی به سایر کسبوکارها درآمد مستمر ایجاد کنند.
داراییها روی زنجیره
توکنیزهکردن داراییهای واقعی، دومین حوزه مهم رشد کسبوکارهای بلاکچینی است. در این مدل، حقوق مالکیت یا منافع اقتصادی داراییهایی مانند اوراق بدهی، سهام، صندوقهای سرمایهگذاری و سایر ابزارهای مالی در قالب توکنهای دیجیتال روی شبکه بلاکچین ثبت و مدیریت میشود. بر اساس گزارش اکتبر ۲۰۲۶ انجمن بازارهای مالی اروپا، ارزش داراییهای توکنیزهشده به حدود ۳۹میلیارد دلار رسیده است. همچنین انتشار اوراق بدهی مبتنی بر فناوری دفترکل توزیعشده در سال ۲۰۲۶ تا اکتبر به ۸.۱میلیارد یورو رسیده که نسبت به کل سال ۲۰۲۵ افزایش ۸۶درصدی داشته است. این روند نشان میدهد که توکنیزهکردن داراییها از مرحله طرحهای آزمایشی فاصله گرفته و بهتدریج وارد فعالیتهای تجاری بازار سرمایه شده است. کاهش هزینههای عملیاتی، تسهیل انتقال مالکیت، افزایش شفافیت معاملات و امکان دسترسی به بازارهای جدید از جمله مزایایی هستند که میتوانند تقاضا برای این خدمات را افزایش دهند. در این میان، شرکتهایی که زیرساخت فنی، خدمات نگهداری دارایی و ابزارهای مدیریت توکن را ارائه میکنند، فرصت مناسبی برای توسعه فعالیت خود دارند. به بیان دیگر، توکنیزهکردن تنها یک تحول فناورانه نیست، بلکه بازاری جدید برای شرکتهای خدمات مالی و توسعهدهندگان بلاکچین ایجاد میکند.
الگوی Circle
شرکت Circle Internet Group نمونهای از کسبوکارهایی است که تلاش کردهاند از انتشار استیبلکوین فراتر بروند و به ارائهدهنده زیرساخت مالی تبدیل شوند. این شرکت که بیشتر با استیبلکوین USDC شناخته میشود، فعالیت خود را در سه محور از جمله انتشار استیبلکوین، توسعه شبکه بلاکچینی Arc و ارائه خدمات پرداخت از طریق Circle Payments Network توسعه داده است. طبق گزارش اختصاصی Circle در ژانویه ۲۰۲۶، حجم تراکنشهای آنچین USDC در سهماهه سوم سال ۲۰۲۵ به ۹.۶تریلیون دلار رسیده است. همچنین حجم سالانهشده تراکنشهای Circle Payments Network معادل ۳.۴میلیارد دلار اعلام شده و صندوق توکنیزهشده USYC به گردش یکمیلیارددلاری رسیده است.
البته حجم تراکنش با درآمد یا سود شرکت یکسان نیست و این ارقام نباید بهعنوان میزان فروش Circle تفسیر شوند. اهمیت این دادهها در نمایش مقیاس استفاده از زیرساختهای شرکت و ظرفیت تجاری خدمات مالی مبتنی بر بلاکچین است. مزیت چنین مدلی در ایجاد چند منبع درآمدی است. شرکت علاوه بر انتشار پول دیجیتال، میتواند از خدمات پرداخت، توسعه زیرساخت، ابزارهای نرمافزاری و همکاری با موسسات مالی درآمد کسب کند. این همان تغییری است که مدل کسبوکار شرکتهای پیشرو بلاکچینی را از فعالیتهای صرفا معاملاتی متمایز میکند.
خزانهداری هوشمند
کاربرد بلاکچین به شرکتهای رمزارزی محدود نمانده و مدیریت مالی بنگاههای اقتصادی نیز به یکی از بازارهای بالقوه این فناوری تبدیل شده است. گزارش مشترک AFME و انجمن خزانهداران شرکتی اروپا (EACT) در سپتامبر ۲۰۲۶ نشان میدهد که فناوری دفترکل توزیعشده میتواند در مدیریت نقدینگی، تامین سرمایه در گردش، پرداختهای فرامرزی و مدیریت وثایق مالی نقشآفرین باشد.
در ساختار سنتی، انتقال پول میان کشورها و موسسات مالی به واسطههای متعدد، ساعات کاری محدود و فرایندهای تطبیق پیچیده وابسته است. زیرساختهای بلاکچینی میتوانند با کاهش برخی از این محدودیتها، سرعت و شفافیت عملیات مالی را افزایش دهند. این تحول برای شرکتهای توسعهدهنده زیرساخت پرداخت، ارائهدهندگان کیف پول سازمانی و تولیدکنندگان نرمافزارهای مالی فرصت تجاری ایجاد میکند. مشتریان این کسبوکارها دیگر فقط کاربران رمزارز نیستند؛ خزانهداران، بانکها، شرکتهای صنعتی و مجموعههای تجاری نیز به بازار هدف آنها تبدیل شدهاند.
نبرد اعتماد
با وجود ظرفیتهای اقتصادی، توسعه کسبوکارهای بلاکچینی همچنان با چالشهایی روبهروست. مقررات مالی، امنیت سایبری، مدیریت ذخایر، نقدشوندگی داراییها و قابلیت اتصال شبکههای مختلف از جمله عواملی هستند که میتوانند سرعت رشد این صنعت را تحتتاثیر قرار دهند. از سوی دیگر، ورود بانکها و موسسات مالی بزرگ به این بازار، رقابت میان شرکتهای نوآور و بازیگران سنتی را افزایش داده است. در چنین شرایطی، مزیت رقابتی شرکتهای بلاکچینی صرفا به فناوری آنها وابسته نیست؛ بلکه توانایی جلب اعتماد مشتریان، رعایت مقررات، ایجاد همکاریهای سازمانی و ارائه خدمات پایدار نیز اهمیت فزایندهای پیدا کرده است.
اقتصاد فردا
مجموع تحولات بازار نشان میدهد که صنعت بلاکچین در حال ورود به مرحلهای تازه از بلوغ اقتصادی است. استیبلکوینها، توکنیزهکردن داراییها و زیرساختهای مالی سازمانی سه حوزهای هستند که ظرفیت تجاری قابلتوجهی دارند. با این حال، تداوم رشد آنها به توسعه چارچوبهای قانونی، افزایش تعاملپذیری شبکهها و شکلگیری استانداردهای مشترک وابسته است. در نهایت، آینده اقتصاد بلاکچین احتمالا نه در تولید رمزارزهای بیشتر، بلکه در شکلگیری شرکتهایی رقم خواهد خورد که بتوانند زیرساخت انتقال ارزش، مدیریت دارایی و ارائه خدمات مالی را بازتعریف کنند. در این اقتصاد جدید، ارزش اصلی شرکتها نه در هیجان بازار رمزارزها، بلکه در کیفیت خدمات، اعتماد مشتریان و توانایی حل مسائل واقعی اقتصاد نهفته است.
تا کنون هیچ نظری ارسال نشده است ...